안녕하세요. 디비머니랩 입니다. 😝😜
이 글을 보고계신 분들은 ISA 계좌를 이미 만드셨나요?
솔직히 말하면 저 ISA 계좌를 꽤 늦게 만들었어요. 연말정산 공부를 하다가 'ISA에 넣으면 절세가 되는데 왜 아직도 안 만들었지?' 싶어서 그때서야 부랴부랴 개설했거든요. 연금저축 글 쓸 때도 IRP 글 쓸 때도 'ISA랑 연계하면 더 유리하다'는 내용을 계속 썼는데, 정작 ISA 본편을 안 썼다는 걸 뒤늦게 깨달았어요 😅
ISA는 별명이 '만능통장'이에요. 예금, ETF, 국내 주식, 채권, 펀드까지 한 계좌에 다 담으면서 수익에 대한 세금을 크게 줄여주는 상품이거든요. 2025년 6월 기준 가입자가 이미 632만 명을 넘었는데, 혹시 아직 안 만드셨다면 이 글을 읽고 오늘 당장 개설해보시길 추천드려요.
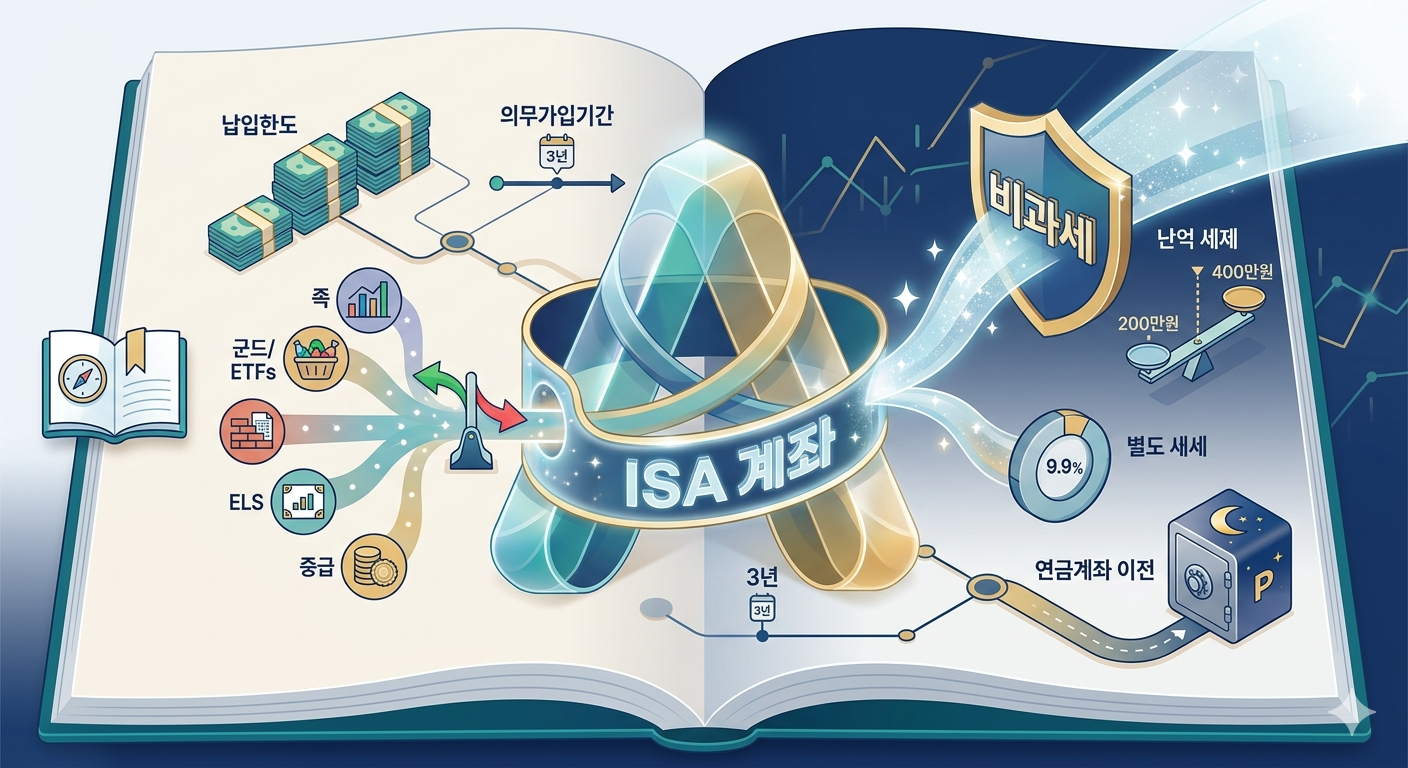
1. ISA 계좌가 뭔가요? 왜 만능통장이에요?
ISA는 Individual Savings Account의 약자로, 개인종합자산관리계좌예요. 핵심은 두 가지입니다.
① 여러 상품의 손익을 합산해서 세금을 매겨요 (손익 통산)
일반 계좌에서는 A 펀드에서 수익이 나면 그 수익에 바로 세금(15.4%)이 붙어요. B 종목에서 손실이 나도 상관없이요. 그런데 ISA 안에서는 A 펀드 수익 1,000만 원 + B 손실 600만 원을 합쳐서 순수익 400만 원에만 세금을 매겨요. 이게 손익 통산의 힘이에요.
② 그 순수익에서도 비과세 혜택이 있어요
손익을 다 합산한 뒤 순이익 중 일정 금액은 세금이 아예 없고, 초과분도 9.9% 저율 과세예요. 일반 세율 15.4%보다 훨씬 낮죠. 아래 표를 보시면 한눈에 이해되실 거예요.
| 구분 | 일반 계좌 | ISA 계좌 |
| 세금 부과 방식 | 상품별 개별 과세 | 손익 통산 후 순수익에만 과세 |
| 비과세 한도 | 없음 | 일반형 200만 원 / 서민형 400만 원 |
| 초과분 세율 | 15.4% | 9.9% (저율 분리과세) |
| 연간 납입 한도 | 제한 없음 | 2,000만 원 (3년간 최대 1억 원) |
예시로 보면 명확해요. 해외 주식형 펀드에서 1,000만 원 수익, 국내 주식에서 600만 원 손실이 났을 때:
• 일반 계좌: 펀드 수익 1,000만 원 × 15.4% = 세금 154만 원 (손실은 반영 안 됨)
• ISA(서민형): 순이익 400만 원 → 비과세 한도(400만 원) 이하 → 세금 0원!

2. 일반형 vs 서민형 — 나는 어디에 해당하나요?
ISA는 소득 수준에 따라 일반형과 서민형으로 나뉘어요. 조건만 된다면 반드시 서민형으로 가입해야 해요. 비과세 한도가 2배나 차이 나거든요.
| 구분 | 가입 조건 | 비과세 한도 | 납입 한도(연) |
| 일반형 | 만 19세 이상 거주자 누구나 (소득 무관) | 200만 원 | 2,000만 원 |
| 서민형 ★추천 | 근로소득 5,000만 원 이하 OR 종합소득 3,800만 원 이하 | 400만 원 (2배!) | 2,000만 원 |
| 농어민형 | 농어업 종사자 (종합소득 3,800만 원 이하) | 400만 원 | 2,000만 원 |
✅ 서민형 핵심 포인트: 가입 시점에만 조건을 충족하면 돼요! 나중에 연봉이 올라서 5,000만 원을 넘더라도 서민형 자격과 비과세 혜택이 만기까지 유지됩니다. 소득이 낮은 사회초년생·30대 초반일 때 서민형으로 세팅해두는 게 훨씬 유리한 이유예요.
3. 운용 방식 3가지 — 중개형을 추천하는 이유
ISA는 운용 방식에 따라 신탁형, 일임형, 중개형으로도 나뉘어요.
• 신탁형: 은행·증권사에서 직접 투자 지시. 예금·펀드 중심. 국내 주식 일부 가능
• 일임형: 전문가에게 운용을 통째로 맡기는 방식. 모델 포트폴리오 선택
• 중개형: 일반 주식 계좌처럼 직접 국내 주식·ETF 거래 가능. 증권사에서만 가입
요즘 재테크하시는 분들은 대부분 중개형을 선택해요. 이유는 간단해요. ETF나 배당주를 직접 골라서 살 수 있고, 수수료도 일반 주식 계좌 수준으로 저렴하거든요. 단, 해외 주식 직접 매수는 불가하지만 S&P500 ETF, 나스닥100 ETF 같은 국내 상장 해외 ETF는 모두 살 수 있어서 사실 해외 투자도 충분히 커버가 돼요.
4. ISA의 숨겨진 혜택 — 연금계좌 연계 전략
ISA 계좌를 3년 의무 기간 후 해지하면, 만기 자금을 연금저축이나 IRP로 이전할 수 있어요. 이때 이전 금액의 10%, 최대 300만 원까지 추가 세액공제를 받을 수 있습니다.
예를 들어 ISA에서 3년 동안 3,000만 원을 굴려서 만기 해지 후 그 돈을 연금저축으로 이전하면, 300만 원 × 16.5%(총급여 5,500만 원 이하 기준) = 최대 49.5만 원을 추가로 환급받는 거예요. 연금저축 한도(600만 원)와 완전히 별개의 혜택이에요.
주의사항: 만기 해지 후 60일 이내에 반드시 금융사의 '연금전환서비스'를 이용해야 해요. 일반 계좌 이체로 넣으면 인정이 안 됩니다.
5. 지금 바로 가입하는 방법 (5분 컷)
ISA는 전 금융기관 합쳐서 1인 1계좌예요. 아직 없다면 지금 바로 만들 수 있어요.
1. 증권사 앱 설치 (미래에셋·한국투자·KB·삼성·키움 등)
2. 'ISA 계좌' 또는 '중개형 ISA' 검색 후 신규 개설 선택
3. 연봉 5,000만 원 이하라면 → 서민형 선택 (소득확인증명서 발급 필요, 홈택스에서 발급 가능)
4. 연봉 초과라면 → 일반형으로 개설 후, 추후 소득 조건 맞으면 전환 신청 가능
5. 입금 후 원하는 ETF나 주식 매수 시작!
💡 Tip: 서민형 소득확인증명서는 홈택스(hometax.go.kr) → 민원증명 → 소득확인증명서(개인종합자산관리계좌 가입용)에서 무료로 발급받을 수 있어요.

ISA 계좌, 지금 안 만들면 나중에 후회해요!
ISA를 뒤늦게 만들면서 제일 아쉬웠던 게 뭔지 아세요? '3년 의무 기간'이 있다는 거예요. 내일 만들면 그만큼 늦어지는 거니까요. 지금 연봉이 낮다면 서민형으로 먼저 세팅해두는 게 인생에서 가장 효율 높은 5분 투자일 수 있어요.
연금저축·IRP랑 ISA를 함께 쓰면 절세 효과가 시너지를 내요. 이 세 가지가 재테크 절세의 3총사거든요. ISA 아직 없으신 분들, 오늘 저녁에 앱 열어서 딱 5분만 써보세요.
참고로, 증권 계좌는 워킹데이 20일 마다 1 계좌 씩 개설할 수 있으니, 지금 바로 만드시길 바래요! (만들 계좌가 많잖아요 ㅎㅎ)
👉 ISA 개설 후 어디에 투자해야 할지 막막하다면? S&P500 ETF나 배당주 ETF 조합을 먼저 알아보시는 걸 추천드려요. 저의 다른 글 "ETF 투자 처음 시작하는 법 ( https://dbmoneylab.com/9)" 를 봐 주세요! 😎
디비머니랩은 앞으로도 여러분을 제테크와 절세에 도움이 유익한 정보를 계속해서 공유할 예정입니다. 이 글이 도움이 되셨다면 구독과 공감 부탁드립니다! 🧡💛
※ 본 글의 세제 혜택 및 한도는 2026년 4월 기준이며, 세법 개정에 따라 변경될 수 있습니다. 가입 전 금융사 공식 홈페이지 또는 세무전문가와 확인하시기 바랍니다.
'재테크 절세 정보' 카테고리의 다른 글
| 연금저축 세액공제 최대로 받는 방법 (2026) *직장인 필독!!! (0) | 2026.03.19 |
|---|---|
| 가족간 증여세 면제 한도와 절세 전략 총정리, 언제 얼마까지 증여하는 게 좋을까? (0) | 2026.03.18 |
| 양도소득세 2026: 집 팔기 전에 1주택 비과세 조건부터 확인하세요 (1) | 2026.03.18 |
| 부동산 취득세 계산 방법과 절세 꿀팁 총정리 (세율표/전략 포함) (1) | 2026.03.17 |
| ETF 투자 처음 시작하는 법 2026: 계좌 개설부터 절세 전략까지 (1) | 2026.03.15 |