안녕하세요.
저는 매년 연말정산이 끝나고 나면 꼭 한 번씩 후회가 있었어요. 작년엔 연금저축은 꼬박꼬박 넣었는데 IRP 300만 원을 빠뜨렸고, 그 전 해엔 청약통장 소득공제 한도가 240만 원에서 300만 원으로 바뀐 걸 몰라서 납입을 덜 했어요. 그냥 회사 자료 그대로 제출하면 되겠지 했다가 돌이켜보면 챙길 수 있었던 환급금이 꽤 됐더라고요 😅
연말정산은 "아는 사람은 챙기고, 모르는 사람은 그냥 흘려보내는" 제도예요. 특히 2025년 귀속(2026년 정산)은 자녀공제 확대, 헬스장 문화비 추가, 월세 소득기준 상향, 청약저축 한도 확대까지 바뀐 게 많아요. 이 글에서는 정보 나열이 아니라 내 상황에 맞게 뭘 챙겨야 하는지를 중심으로 정리할게요.
1. 소득공제 vs 세액공제 — 뭐가 더 이득인지 한 줄 차이
연말정산 공부를 처음 하면 이 두 가지가 헷갈려요. 효과가 다르고, 전략도 달라요.
| 구분 | 방식 | 효과 | 누구에게 유리? |
| 소득공제 | 과세 기준 소득 자체를 낮춤 | 세율이 높을수록 환급 큼 연봉 높은 직장인 효과 더 좋음 |
고소득자일수록 유리 |
| 세액공제 | 세금 자체를 직접 깎음 | 소득 구간 무관하게 공제율 그대로 환급 | 모든 직장인에게 안정적으로 유리 ★ |
핵심: 연금저축+IRP 세액공제가 1순위인 이유가 여기 있어요. 소득 구간 무관하게 납입 즉시 확정 환급이에요.
2. 2025년 귀속 연말정산 — 올해 달라진 것 7가지
작년이랑 똑같이 내면 이 혜택들을 그냥 날리는 거예요. 새로 생긴 항목과 한도가 늘어난 항목을 먼저 확인하세요.
| 항목 | 변경 내용 | 내 상황 해당 여부 |
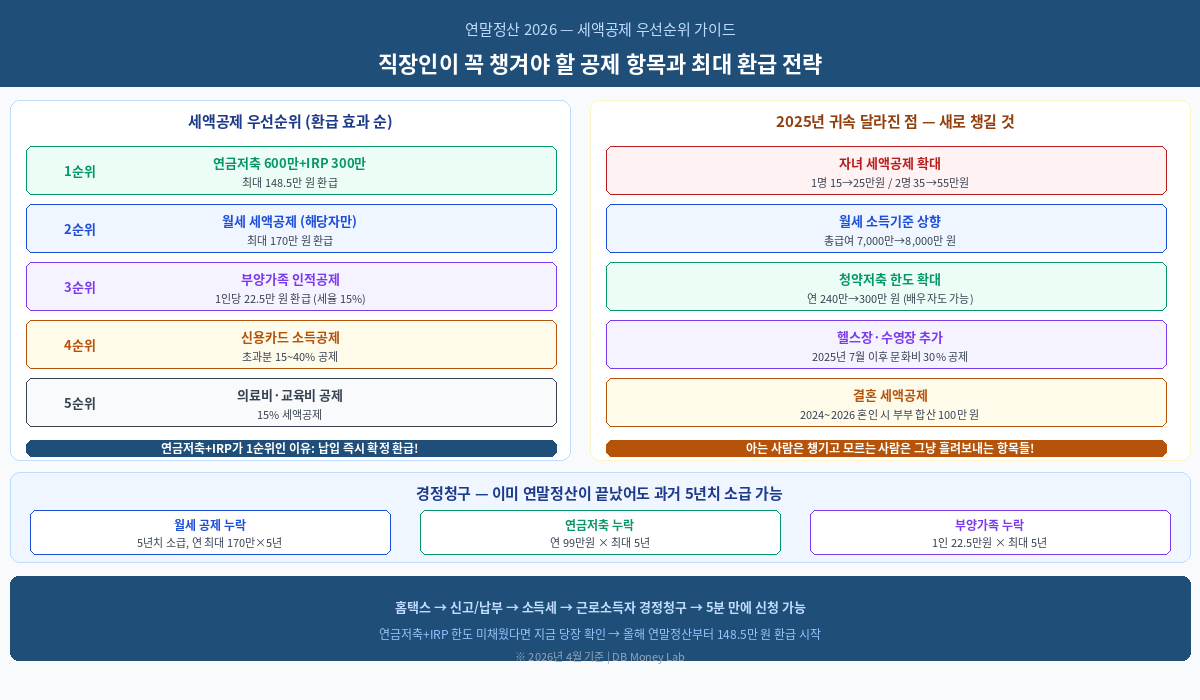
| 자녀 세액공제 확대 | 1명: 15만→25만원 / 2명: 35만→55만원 | 자녀 있는 직장인 최대 20만 원↑ |
| 결혼 세액공제 (2024~2026 혼인) | 부부 합산 100만 원 (1인당 50만 원, 생애 1회) | 2024~2026년 혼인신고한 분만 해당 |
| 월세 세액공제 소득기준 상향 | 총급여 7,000만→8,000만 원으로 확대 | 연봉 7,000~8,000만 원대 무주택 직장인 ★ |
| 청약저축 소득공제 한도 확대 | 연 240만→300만 원 납입분 (40% 공제, 최대 120만원) | 무주택 세대주·배우자 모두 가능 (배우자 신설) |
| 헬스장·수영장 문화비 추가 | 2025년 7월 이후 이용료 문화비 30% 공제 | 총급여 7,000만 원 이하 해당 (연 300만 원 한도) |
| 6세 이하 의료비 한도 없이 전액 공제 | 기존 한도 폐지, 전액 공제 | 영아 자녀 있는 가정 주목 |
| 고액 기부금 세액공제 한시 상향 | 3,000만 원 초과 기부 30%→40% (2025년 귀속 한시) | 고액 기부자 해당 |
3. 세액공제 우선순위 전략 — 이 순서대로 채우세요
| 우선순위 | 항목 | 최대 환급액 | 핵심 조건 |
| 1순위 ★ | 연금저축 600만+IRP 300만 원 세액공제 | 총급여 5,500만↓: 148.5만 원 총급여 5,500만↑: 118.8만 원 |
납입 즉시 확정 환급. 가장 확실한 절세 |
| 2순위 | 월세 세액공제 (해당자만) | 연 최대 170만 원 (17% × 1,000만 원 한도) |
총급여 8,000만↓ / 전입신고 필수 |
| 3순위 | 부양가족 인적공제 | 1인당 150만 원 소득공제 → 세율 15% 기준 22.5만 원 환급 |
소득 100만↓ (연금 약 1,200만↓) 부양가족 |
| 4순위 | 신용카드·체크카드 소득공제 | 총급여 25% 초과분 한도 내 | 체크카드·전통시장·대중교통 비율 높일수록 유리 |
| 5순위 | 의료비·교육비 세액공제 | 15% 공제 (일부 항목 한도 없음) | 안경·콘택트·교복 등 간소화 안 잡히는 영수증 직접 챙기기 |
4. 직장인 유형별 체크리스트 — 내 상황에 맞는 항목만 보세요
| 내 유형 | 반드시 챙길 것 | 놓치기 쉬운 함정 |
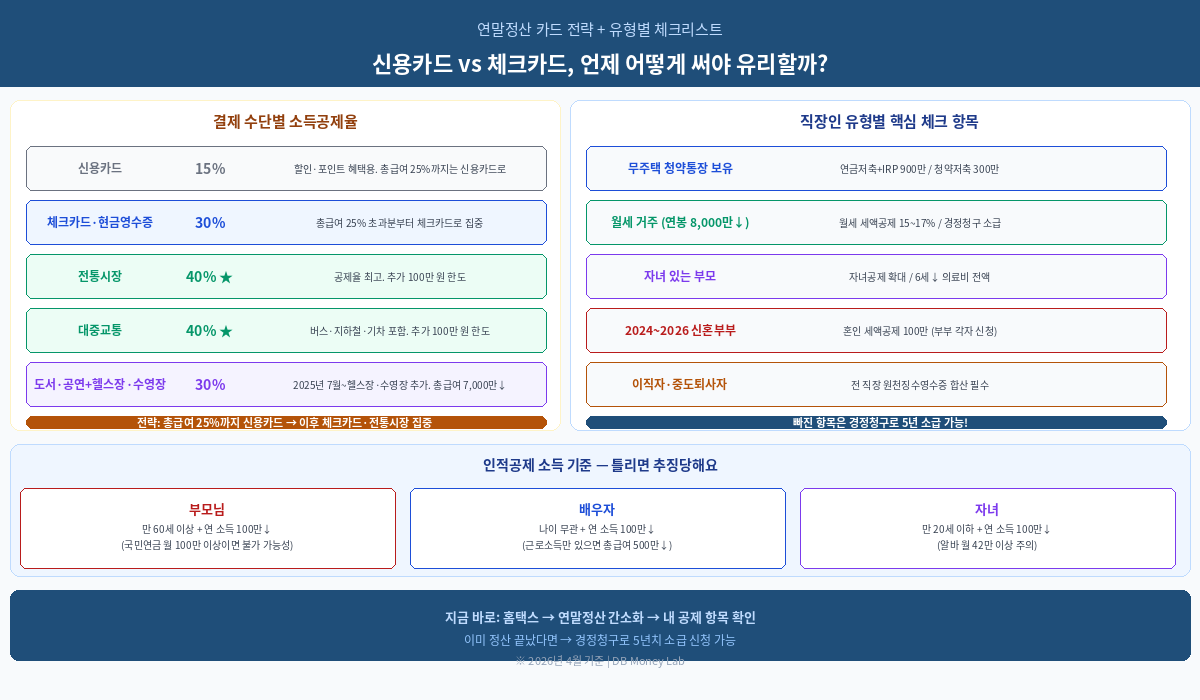
| 무주택 전세 거주 + 청약통장 | 연금저축+IRP 900만 / 청약저축 300만 소득공제 / 부모님 인적공제 | 청약통장 납입이 연 300만 미만이면 한도 손해. 배우자도 공제 가능해짐 |
| 월세 거주자 | 월세 세액공제 (소득기준 8,000만↓) / 경정청구 5년 소급 | 전입신고 안 하면 공제 불가. 5년치 소급 신청 가능 |
| 자녀 있는 부모 | 자녀 세액공제 (2025년 귀속 확대) / 6세↓ 의료비 한도 없음 | 교복·학원비·안경 영수증 간소화에 안 잡힘 → 직접 수집 |
| 2024~2026 결혼한 분 | 혼인 세액공제 50만 원 (부부 각각 신청 → 합산 100만) | 생애 1회 — 놓치면 끝. 혼인관계증명서 제출 |
| 이직자 | 전 직장 원천징수영수증 현 직장에 합산 제출 | 합산 안 하면 이중 과세 또는 나중에 추징 |
5. 경정청구 — 이미 끝났어도 과거 5년치 돌려받는 방법
연말정산이 이미 끝났어도 늦지 않았어요. 공제를 빠뜨렸다면 과거 5년 이내(2020~2024년 귀속분)는 경정청구로 소급 환급받을 수 있어요. 특히 월세 공제를 모르고 못 받은 분들이 가장 많이 해당돼요.
· 홈택스(hometax.go.kr) → 신고/납부 → 소득세 → 근로소득자 경정청구
· 귀속 연도 선택 → 누락 공제 항목 추가 → 서류 첨부 → 제출
· 처리 기간: 통상 2~4주 이내 환급
활용 예시: 월 60만원 월세를 4년간 세액공제 못 받았다면 → 4년 × 최대 약 96만원 = 최대 384만원 소급 환급 가능. 홈택스에서 직접 신청, 무료예요.
연말정산은 1~2월에 내지만, 준비는 1년 내내 해야 해요
연말정산을 제대로 챙기려면 1~2월에 서류를 제출하기 전에 이미 그 해 납입·지출이 결정되어 있어야 해요. 12월에 IRP를 서둘러 넣거나, 청약통장을 연 300만 원까지 채웠는지 확인하는 게 연초가 아니라 연말에 해야 할 일이에요.
이 글을 지금 읽고 있다면, 올해 연말 전에 미리 연금저축+IRP가 한도를 채우고 있는지, 청약통장 납입이 연 300만 원인지 확인해보세요. 지금 바로 할 수 있는 절세가 분명히 있어요.
지금 바로 할 것📌 홈택스 → 연말정산 간소화 서비스 → 내 공제 항목 확인. 이미 끝났다면 경정청구 탭에서 누락 항목 소급 신청하세요. 5분이면 확인 가능해요.
연말정산 공부를 시작한 건 작년에 환급금이 생각보다 적게 나와서였어요. 분명히 연금저축도 넣고 청약통장도 꾸준히 납입하고 있는데, 계산해보니 챙길 수 있었던 공제를 여러 개 빠뜨린 거였어요. IRP를 안 넣은 것도, 부모님 인적공제 기준을 제대로 확인 안 한 것도요. '그냥 회사 자료 그대로 내면 되겠지'라는 생각이 저를 꽤 비싸게 먹혔던 거죠 😅
올해 연말정산은 바뀐 항목이 많아요. 자녀공제 확대, 헬스장 공제 신설, 월세 소득기준 상향, 청약한도 확대까지. 작년이랑 똑같이 내면 이 혜택들을 그냥 날리는 거예요. 아는 사람은 챙기고, 모르는 사람은 놓치는 게 연말정산이에요.
올해 꼼꼼히 챙겨서 내년 연말정산 때에는 더 많이 절세하고 환급을 받을 수 있도록 해요!
이 정보가 도움이 되셨다면 구독과 공감 부탁드립니다! 여러분의 관심이 더 좋은 콘텐츠를 만드는 큰 힘이 됩니다. 💙😎
※ 본 글은 2026년 4월 기준이며 2025년 귀속 소득세법을 바탕으로 작성됐습니다. 개인 상황에 따라 적용 결과가 다를 수 있으므로 정확한 공제 내역은 홈택스(hometax.go.kr) 또는 세무 전문가를 통해 확인하세요.
'재테크 절세 정보' 카테고리의 다른 글
| 혜택 좋은 신용카드 Top 5 비교, 카드를 안 쓰면 손해일까? (0) | 2026.03.25 |
|---|---|
| 종합소득세 신고 2026: N잡러·직장인 부업, 이렇게 신고하면 돼요 (0) | 2026.03.20 |
| 연금저축 세액공제 최대로 받는 방법 (2026) *직장인 필독!!! (0) | 2026.03.19 |
| 가족간 증여세 면제 한도와 절세 전략 총정리, 언제 얼마까지 증여하는 게 좋을까? (0) | 2026.03.18 |
| 양도소득세 2026: 집 팔기 전에 1주택 비과세 조건부터 확인하세요 (1) | 2026.03.18 |